آموزش گامبهگام حسابداری مالیاتی شرکتهای تولیدی در ۱۴۰۴
مدیریت تکالیف مالیاتی برای شرکتهای تولیدی در سال ۱۴۰۴ به یک ضرورت روزمره تبدیل شده است؛ چرا که از یک سو سامانه مودیان و صورتحساب الکترونیکی، مسیر ثبت اطلاعات را دقیقتر و شفافتر کردهاند و از سوی دیگر، اشتباه در محاسبه مالیات بر ارزش افزوده یا ارسال نابههنگام اظهارنامه میتواند به جریمه و بدهی مالیاتی سنگین منجر شود. برای حسابداران و مدیران مالی کارخانهها، پرسش اصلی این است که از کجا شروع کنند و ترتیب صحیح انجام تکالیف چگونه است. این مقاله یک راهنمای عملی و مرحلهبهمرحله است که با استناد به رویههای جاری و با مثالهای عددی، مسیر انجام تکالیف مالیاتی یک شرکت تولیدی را روشن میکند.
چرا حسابداری مالیاتی شرکت تولیدی اهمیت ویژه دارد؟
شرکتهای تولیدی به دلیل تنوع مواد اولیه، فرآیند تولید، موجودی انبار و فروش محصول، با حجم بالایی از اسناد و رویدادهای مالی مواجهاند. هر یک از این رویدادها میتواند اثر مالیاتی داشته باشد؛ از خرید مواد اولیه مشمول مالیات بر ارزش افزوده تا فروش محصول و حتی ضایعات. اگر این رویدادها بهدرستی در دفاتر ثبت نشوند، محاسبه مالیات بر ارزش افزوده و مالیات بر درآمد با خطا همراه میشود.
اهمیت این موضوع زمانی بیشتر میشود که بدانیم سازمان امور مالیاتی از طریق سامانه مودیان و اطلاعات صورتحسابهای الکترونیکی، امکان تطبیق دادههای اظهارشده با دادههای واقعی را دارد. بنابراین، حسابداری مالیاتی صرفاً یک تکلیف اداری نیست؛ بلکه ابزار دفاعی شرکت در برابر ادعاهای مالیاتی و بدهیهای ناخواسته است.
نکات کلیدی این بخش
- هر رویداد خرید و فروش در شرکت تولیدی میتواند اثر مالیاتی داشته باشد.
- تطبیق اطلاعات اظهارنامه با دادههای سامانه مودیان، ریسک جریمه را کاهش میدهد.
- حسابداری مالیاتی منظم، پایه دفاع شرکت در رسیدگیهای مالیاتی است.
مرور قوانین و چارچوبهای قانونی مرتبط در ۱۴۰۴
پیش از ورود به مراحل عملی، لازم است چارچوب قانونی را بشناسیم. مهمترین قوانین و مقرراتی که تکالیف مالیاتی شرکت تولیدی را شکل میدهند عبارتاند از:
- قانون مالیات بر ارزش افزوده: تکلیف ثبتنام، صدور صورتحساب، وصول و ایصال مالیات و ارائه اظهارنامه دورهای.
- قانون مالیاتهای مستقیم: تکلیف نگهداری دفاتر قانونی، تهیه صورتهای مالی و ارسال اظهارنامه عملکرد.
- قانون پایانههای فروشگاهی و سامانه مودیان: تکلیف صدور صورتحساب الکترونیکی و ارسال آن به سامانه مودیان.
- آییننامهها و بخشنامههای اجرایی: که جزئیات نرخها، معافیتها و رویههای اجرایی را تعیین میکنند.
توجه داشته باشید که نرخها و آستانههای معافیت ممکن است بر اساس تصمیمات سالانه تغییر کند؛ بنابراین پیش از هر اقدام، آخرین بخشنامههای سازمان امور مالیاتی را بررسی کنید. برای آشنایی با مفاهیم پایه مانند ارزش افزوده و نحوه محاسبه مالیات، میتوانید از منابع تخصصی وبلاگ حساب کاوان استفاده کنید.
نکات کلیدی این بخش
- سه قانون اصلی، ستون تکالیف مالیاتی تولیدی هستند.
- بخشنامههای سالانه را قبل از محاسبه نهایی بررسی کنید.
- آستانههای معافیت و نرخها ممکن است تغییر کنند.
گام اول: ثبتنام و تکمیل پرونده مالیاتی
اولین گام برای هر شرکت تولیدی، اطمینان از ثبتنام صحیح در نظام مالیاتی است. این مرحله شامل ثبتنام در سامانه مودیان، دریافت کارپوشه و تکمیل اطلاعات هویتی و شغلی است. کد فعالیت اقتصادی (کد آیسیک) نیز باید با نوع تولید شرکت همخوان باشد؛ زیرا برخی معافیتها و نرخها به همین کد وابستهاند.
برای مثال، یک کارخانه تولید مواد غذایی باید کد آیسیک مرتبط با تولید مواد غذایی را ثبت کند، نه کد خردهفروشی. اشتباه در این کد میتواند موجب عدم تعلق معافیتهای صادراتی یا بروز اختلاف در رسیدگی شود.
اقدامات لازم
- ثبتنام و دریافت کارپوشه در سامانه مودیان.
- تطبیق کد آیسیک با فعالیت تولیدی واقعی.
- بهروزرسانی اطلاعات تماس و حسابهای بانکی در پرونده مالیاتی.
گام دوم: سازماندهی اسناد و مدارک مالی
شرکت تولیدی با انبوهی از اسناد خرید، تولید، انبار و فروش روبهروست. سازماندهی این اسناد پیش از هر محاسبهای ضروری است. توصیه میشود اسناد بر اساس نوع (خرید مواد اولیه، هزینههای سربار، فروش محصول) و دوره مالیاتی دستهبندی شوند.
در این مرحله، دقت در ثبت فاکتورهای خرید اهمیت زیادی دارد؛ زیرا مالیات بر ارزش افزوده پرداختی بابت خریدها، در صورت رعایت شرایط قانونی، قابل اعتبارسنجی و کسر از مالیات فروش است. اگر فاکتور خرید فاقد اطلاعات لازم باشد، ممکن است اعتبار مالیات آن پذیرفته نشود.
اقدامات لازم
- دستهبندی اسناد بر اساس دوره مالیاتی و نوع تراکنش.
- بررسی کامل بودن اطلاعات فاکتورهای خرید و فروش.
- نگهداری منظم دفاتر قانونی و اسناد پشتیبان.
گام سوم: صدور صورتحساب الکترونیکی و کار با سامانه مودیان
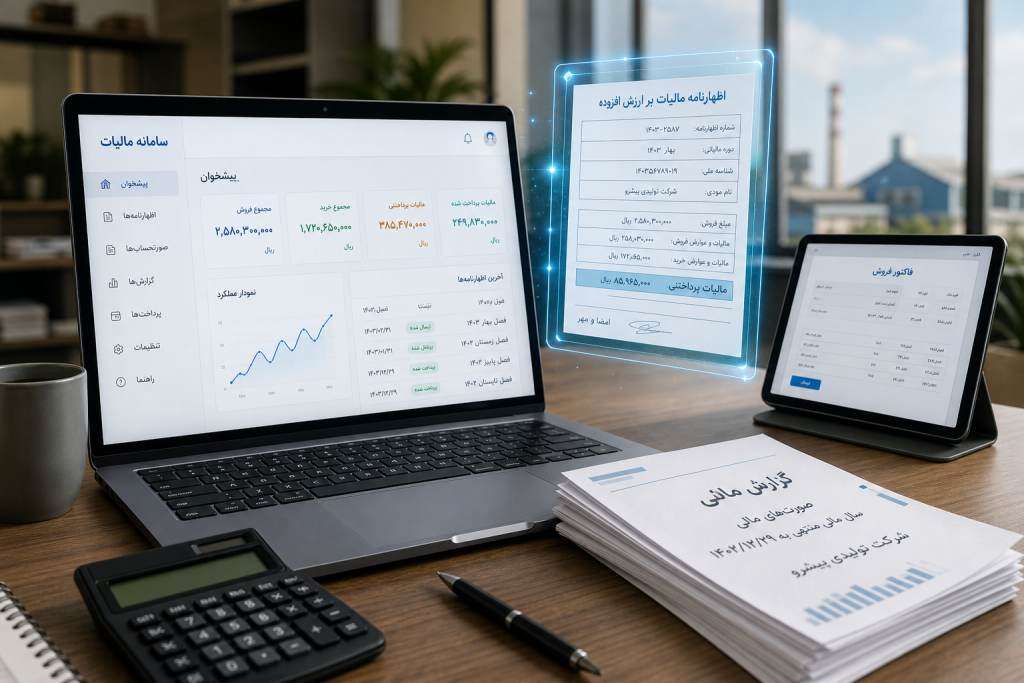
یکی از مهمترین تغییرات سالهای اخیر، الزام صدور صورتحساب الکترونیکی و ارسال آن به سامانه مودیان است. شرکت تولیدی باید برای هر فروش، صورتحساب الکترونیکی صادر کند و اطلاعات آن را در سامانه ثبت نماید. این صورتحسابها مبنای تطبیق اطلاعات و محاسبه مالیات بر ارزش افزوده قرار میگیرند.
در عمل، بسیاری از شرکتها از نرمافزارهای حسابداری متصل به سامانه مودیان استفاده میکنند. اما حتی در صورت استفاده از نرمافزار، مسئولیت صحت اطلاعات بر عهده مودی است. بنابراین، کنترل دورهای صورتحسابهای ارسالی و تطبیق آنها با دفاتر، بخشی از تکالیف ماهانه است.
نکات کلیدی این بخش
- برای هر فروش، صورتحساب الکترونیکی صادر و ارسال کنید.
- صحت اطلاعات ارسالی را دورهای کنترل کنید.
- عدم ارسال یا ارسال ناقص، ممکن است موجب جریمه شود.
گام چهارم: محاسبه مالیات بر ارزش افزوده
محاسبه مالیات بر ارزش افزوده در شرکت تولیدی معمولاً بر اساس تفاضل مالیات فروش و مالیات خرید قابل قبول انجام میشود. به زبان ساده، مالیات پرداختی بابت خریدها (اعتبار مالیاتی) از مالیات دریافتی بابت فروش کسر میشود و مابهالتفاوت به عنوان مالیات بر ارزش افزوده قابل پرداخت یا اعتبار دوره بعد منظور میگردد.
مثال عددی: فرض کنید یک شرکت تولیدی در یک دوره، محصولی به مبلغ ۱٫۰۰۰٫۰۰۰٫۰۰۰ ریال فروخته و مالیات بر ارزش افزوده آن (با نرخ فرضی ۱۰٪) ۱۰۰٫۰۰۰٫۰۰۰ ریال بوده است. همچنین مواد اولیهای به مبلغ ۶۰۰٫۰۰۰٫۰۰۰ ریال خریداری کرده و مالیات خرید آن ۶۰٫۰۰۰٫۰۰۰ ریال بوده است. در این حالت، مالیات قابل پرداخت دوره برابر است با ۱۰۰٫۰۰۰٫۰۰۰ منهای ۶۰٫۰۰۰٫۰۰۰، یعنی ۴۰٫۰۰۰٫۰۰۰ ریال. البته این محاسبه مشروط به آن است که مالیات خرید، شرایط قانونی اعتبارسنجی را داشته باشد.
نکات کلیدی این بخش
- مالیات فروش منهای مالیات خرید قابل قبول، مبنای محاسبه است.
- اعتبار مالیات خرید به رعایت شرایط قانونی وابسته است.
- اعتبار باقیمانده را میتوان به دورههای بعد منتقل کرد.
گام پنجم: تنظیم و ارسال اظهارنامه مالیات بر ارزش افزوده
پس از محاسبه، نوبت به تنظیم اظهارنامه دورهای میرسد. اظهارنامه مالیات بر ارزش افزوده باید در مهلت مقرر قانونی از طریق سامانه مربوطه ارسال شود. اطلاعات مندرج در اظهارنامه باید با صورتحسابهای الکترونیکی ارسالشده به سامانه مودیان و دفاتر شرکت همخوان باشد.
یکی از خطاهای رایج، ارسال اظهارنامه با اعداد گردشده یا بدون تطبیق با سامانه مودیان است. چنین خطایی ممکن است در مراحل بعدی موجب اختلاف و بدهی مالیاتی شود. توصیه میشود پیش از ارسال، یک چکلیست تطبیق تهیه کنید.
اقدامات لازم
- تنظیم اظهارنامه در مهلت قانونی.
- تطبیق اعداد اظهارنامه با سامانه مودیان و دفاتر.
- نگهداری نسخه ارسالشده و رسید ثبت.
گام ششم: تکالیف مالیات بر درآمد و اظهارنامه عملکرد
علاوه بر مالیات بر ارزش افزوده، شرکت تولیدی باید تکالیف مربوط به مالیات بر درآمد را نیز انجام دهد. این تکالیف شامل نگهداری دفاتر قانونی، تهیه صورتهای مالی و ارسال اظهارنامه عملکرد در مهلت مقرر است. در محاسبه مالیات بر درآمد، هزینههای قابل قبول مالیاتی نقش کلیدی دارند؛ هزینههایی که مستند و مرتبط با فعالیت شرکت باشند، معمولاً قابل قبولاند.
برای شرکتهای تولیدی، هزینههایی مانند مواد اولیه، دستمزد، استهلاک و هزینههای سربار از اهمیت بالایی برخوردارند. ثبت صحیح این هزینهها هم بر مالیات بر درآمد و هم بر بهای تمامشده محصول اثر میگذارد.
نکات کلیدی این بخش
- اظهارنامه عملکرد را در مهلت قانونی ارسال کنید.
- هزینههای قابل قبول را با مستندات کامل ثبت کنید.
- ثبت صحیح هزینهها بر بهای تمامشده اثر میگذارد.
اشتباهات رایج در حسابداری مالیاتی شرکتهای تولیدی
بر اساس تجربههای عملی، برخی اشتباهات در شرکتهای تولیدی تکرار میشود که میتواند به بدهی مالیاتی و جریمه منجر شود:
- عدم تطبیق اظهارنامه با صورتحسابهای الکترونیکی سامانه مودیان.
- ثبت نادرست مالیات خرید و از دست دادن اعتبار مالیاتی.
- اشتباه در کد آیسیک و از دست دادن معافیتهای قانونی.
- ارسال دیرهنگام اظهارنامه و incur جریمه دیرکرد.
- عدم نگهداری منظم اسناد پشتیبان برای رسیدگیهای احتمالی.
نکات کلیدی این بخش
- تطبیق دورهای، بهترین راه پیشگیری از اختلاف است.
- اعتبار مالیات خرید را با فاکتور معتبر حفظ کنید.
- مهلتهای قانونی را در تقویم مالیاتی ثبت کنید.
نقش مشاور مالیاتی و موسسه حساب کاوان
با پیچیدگی روزافزون مقررات و الزامات سامانه مودیان، بسیاری از شرکتهای تولیدی ترجیح میدهند انجام تکالیف مالیاتی را به یک تیم متخصص بسپارند. موسسه حساب کاوان با تمرکز بر حسابداری مالیاتی و سامانه مودیان، میتواند در تنظیم اظهارنامه، تطبیق اطلاعات با سامانه مودیان، محاسبه مالیات بر ارزش افزوده و مشاوره مالیاتی به شرکتهای تولیدی کمک کند. بهویژه برای شرکتهای تولیدی مستقر در استان البرز و کرج، دسترسی به مشاور مالیاتی آشنا با رویههای محلی و الزامات سازمان امور مالیاتی میتواند فرآیند را سادهتر کند.
اگر به دنبال راهنمایی عملی برای انجام تکالیف مالیاتی شرکت تولیدی خود هستید، میتوانید با کارشناسان حساب کاوان تماس بگیرید و وضعیت پرونده مالیاتی خود را بررسی کنید.
نکات کلیدی این بخش
- مشاور مالیاتی میتواند ریسک جریمه را کاهش دهد.
- تطبیق اطلاعات با سامانه مودیان، تخصصی و زمانبر است.
- برای شرکتهای البرز و کرج، مشاور آشنا با رویههای محلی مفید است.
جمعبندی
حسابداری مالیاتی شرکت تولیدی در سال ۱۴۰۴ فرآیندی چندمرحلهای است که از ثبتنام و سازماندهی اسناد آغاز میشود و با صدور صورتحساب الکترونیکی، محاسبه مالیات بر ارزش افزوده، ارسال اظهارنامه و انجام تکالیف مالیات بر درآمد ادامه مییابد. کلید موفقیت در این مسیر، نظم در اسناد، تطبیق دورهای با سامانه مودیان و آگاهی از مهلتهای قانونی است. با رعایت این اصول، شرکت تولیدی میتواند از بدهیهای ناخواسته جلوگیری کند و در رسیدگیهای مالیاتی با اطمینان دفاع کند.
Do this next: برای بررسی وضعیت تکالیف مالیاتی شرکت تولیدی خود و دریافت راهنمایی تخصصی، با کارشناسان موسسه حساب کاوان تماس بگیرید و چکلیست تطبیق مالیاتی را دریافت کنید.
Frequently Asked Questions
آیا شرکت تولیدی باید برای هر فروش صورتحساب الکترونیکی صادر کند؟
بله، بر اساس قانون پایانههای فروشگاهی و سامانه مودیان، شرکت تولیدی موظف است برای فروشهای خود صورتحساب الکترونیکی صادر و به سامانه مودیان ارسال کند. جزئیات و استثناها ممکن است بر اساس بخشنامههای جاری تغییر کند.
مالیات بر ارزش افزوده شرکت تولیدی چگونه محاسبه میشود؟
معمولاً مالیات فروش منهای مالیات خرید قابل قبول، مبنای محاسبه است. اعتبار مالیات خرید مشروط به رعایت شرایط قانونی و داشتن فاکتور معتبر است.
مهلت ارسال اظهارنامه مالیات بر ارزش افزوده چقدر است؟
مهلت ارسال اظهارنامه دورهای معمولاً بر اساس مقررات جاری تعیین میشود و ممکن است برای دورههای مختلف متفاوت باشد. توصیه میشود مهلتهای دقیق را از آخرین بخشنامههای سازمان امور مالیاتی بررسی کنید.
آیا هزینههای شرکت تولیدی بهطور کامل قابل قبول مالیاتی هستند؟
همه هزینهها بهطور خودکار قابل قبول نیستند. هزینههایی که مستند، مرتبط با فعالیت و مطابق مقررات باشند، معمولاً قابل قبولاند. ثبت صحیح و نگهداری اسناد در این زمینه تعیینکننده است.
اشتباه در کد آیسیک چه پیامدی دارد؟
کد آیسیک نادرست میتواند موجب عدم تعلق برخی معافیتها یا بروز اختلاف در رسیدگی شود. توصیه میشود کد فعالیت با نوع تولید واقعی شرکت همخوان باشد.
آیا موسسه حساب کاوان در تنظیم اظهارنامه مالیاتی شرکت تولیدی کمک میکند؟
بله، موسسه حساب کاوان با تمرکز بر حسابداری مالیاتی و سامانه مودیان، خدمات تنظیم اظهارنامه، تطبیق اطلاعات و مشاوره مالیاتی را به شرکتهای تولیدی ارائه میدهد. برای جزئیات بیشتر میتوانید با کارشناسان تماس بگیرید.