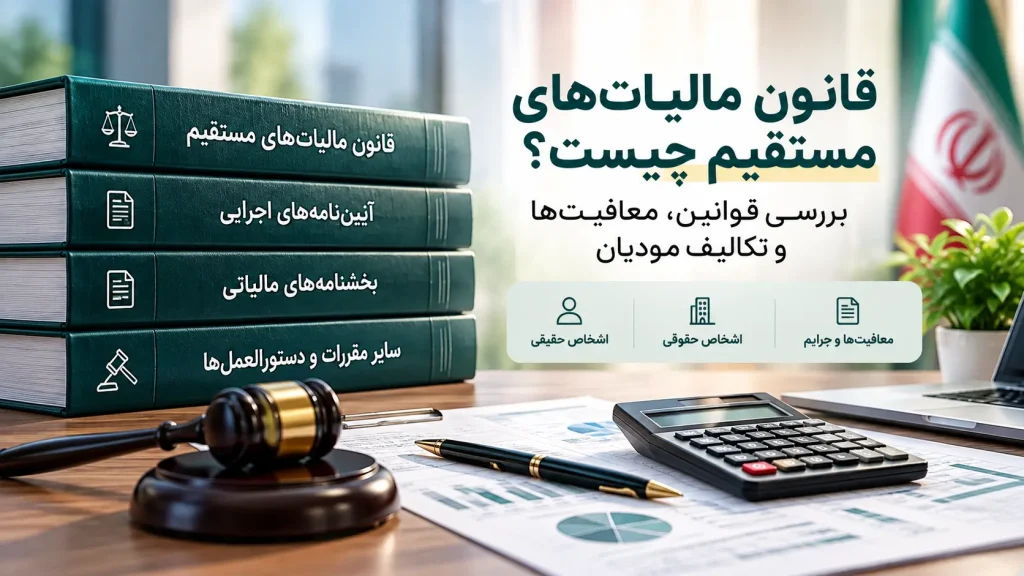
قانون مالیاتهای مستقیم یکی از مهمترین قوانین اقتصادی ایران است که نحوه محاسبه، مطالبه و وصول مالیات از درآمد و دارایی اشخاص حقیقی و حقوقی را مشخص میکند. آشنایی با این قانون برای صاحبان کسبوکار، مدیران شرکتها، حسابداران و حتی افرادی که درآمد شخصی دارند، ضروری است.
عدم آگاهی از مقررات مالیاتی ممکن است باعث بروز اختلاف با سازمان امور مالیاتی، تعلق جرایم و افزایش هزینههای کسبوکار شود. در این مقاله از حساب کاوان، مهمترین مفاهیم قانون مالیاتهای مستقیم، معافیتها و وظایف مودیان را بررسی میکنیم.
قانون مالیاتهای مستقیم چیست؟
قانون مالیاتهای مستقیم مجموعهای از مقررات است که نحوه مالیاتستانی از برخی درآمدها و داراییها را تعیین میکند. این قانون نخستین بار در سال ۱۳۴۵ تصویب شد و در سالهای بعد تغییرات متعددی داشته است.
نسخه مصوب سال ۱۳۶۶ و اصلاحات بعدی آن، از جمله اصلاحیه سال ۱۳۹۴، بخش مهمی از چارچوب مالیاتهای مستقیم در ایران را تشکیل میدهند.
بر اساس این قانون، اشخاص مشمول باید مطابق نوع فعالیت، درآمد و وضعیت قانونی خود، تکالیف مالیاتی مشخصی را انجام دهند.
انواع مالیاتهای مستقیم در ایران
مالیاتهای مستقیم بهطور کلی در دو گروه اصلی قرار میگیرند:
۱. مالیات بر درآمد
این مالیات بر درآمدهای مشمول مالیات اشخاص اعمال میشود. برخی از مهمترین انواع آن عبارتاند از:
- مالیات بر درآمد حقوق
- مالیات بر درآمد مشاغل
- مالیات بر درآمد اشخاص حقوقی
- مالیات بر درآمد اجاره املاک
- مالیات بر درآمد اتفاقی
برای مثال، شرکتها معمولاً بر اساس درآمد مشمول مالیات خود و مطابق مقررات ماده ۱۰۵ قانون مالیاتهای مستقیم مالیات پرداخت میکنند. نرخ عمومی مقرر در این ماده ۲۵ درصد است؛ البته برخی فعالیتها ممکن است مشمول مقررات یا نرخهای خاص باشند.
۲. مالیات بر دارایی
این گروه به برخی داراییها و انتقال آنها مربوط میشود. مالیات بر ارث و مالیات نقلوانتقال املاک از نمونههای مهم آن هستند.
میزان مالیات در هر مورد به نوع دارایی، شرایط انتقال و مقررات قانونی مربوط بستگی دارد.
چه کسانی مشمول قانون مالیاتهای مستقیم هستند؟
اشخاص حقیقی و حقوقی ممکن است با توجه به محل اقامت، نوع فعالیت، منبع درآمد و سایر شرایط قانونی، مشمول مالیات شوند.
مهمترین گروههای مودیان عبارتاند از:
- صاحبان مشاغل و کسبوکارهای شخصی
- شرکتها و مؤسسات دارای درآمد مشمول مالیات
- کارکنان دارای حقوق مشمول مالیات
- مالکان املاک دارای درآمد اجاره
- اشخاصی که درآمد یا دارایی مشمول مقررات مالیاتی دارند
البته مشمول بودن یک شخص به معنای پرداخت مالیات در تمام شرایط نیست؛ زیرا برخی درآمدها و فعالیتها ممکن است معاف باشند.
معافیتهای قانون مالیاتهای مستقیم
قانونگذار برای حمایت از برخی فعالیتها و گروههای اقتصادی، معافیتها و مشوقهایی در نظر گرفته است.
از جمله موارد مهم میتوان به معافیت سالانه مالیات حقوق در حدود مقرر قانونی، برخی معافیتهای درآمد مشاغل و مشوقهای مربوط به فعالیتهای واجد شرایط اشاره کرد.
نکته مهم: برخورداری از معافیت همیشه خودکار نیست. در بعضی موارد، انجام تکالیفی مانند تسلیم اظهارنامه، ارائه اسناد و رعایت شرایط قانونی برای استفاده از معافیت ضروری است.
همچنین سقف معافیتها و شرایط استفاده از آنها ممکن است با قوانین بودجه سالانه یا اصلاحات قانونی تغییر کند.
مهمترین تکالیف مالیاتی مودیان
مودیان برای رعایت مقررات باید متناسب با نوع فعالیت خود وظایفی را انجام دهند.
این وظایف ممکن است شامل نگهداری اسناد و مدارک، ثبت صحیح درآمدها و هزینهها، ارائه اطلاعات موردنیاز و تسلیم اظهارنامه مالیاتی در موعد قانونی باشد.
برای نمونه، مطابق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی اصولاً موظفاند اظهارنامه و مدارک مربوط را حداکثر تا چهار ماه پس از پایان سال مالی خود ارائه کنند.
همچنین مهلت عمومی اظهارنامه صاحبان مشاغل طبق ماده ۱۰۰، پایان خرداد سال بعد است؛ مگر اینکه مهلت قانونی تمدید شود یا مقررات خاصی اعمال شود.
جرایم مالیاتی و پیامدهای عدم رعایت قانون
عدم انجام تکالیف مالیاتی میتواند موجب تعلق جریمه شود. تأخیر در پرداخت مالیات، عدم تسلیم اظهارنامه در موارد الزامی و ارائه اطلاعات خلاف واقع از موضوعات مهم در این زمینه هستند.
میزان جریمه و امکان بخشودگی آن به نوع تخلف و ماده قانونی مربوط بستگی دارد.
بر اساس ماده ۱۹۱، بخشودگی تمام یا بخشی از برخی جرایم، با رعایت شرایط مقرر و تشخیص مرجع ذیصلاح امکانپذیر است؛ اما همه جرایم قابل بخشودگی نیستند.
چگونه از مشکلات مالیاتی جلوگیری کنیم؟
بهترین راه کاهش ریسک مالیاتی، پیشگیری و رعایت دقیق مقررات است. ثبت منظم اسناد، کنترل مهلتها، بررسی بخشنامههای جدید و استفاده از مشاوره تخصصی میتواند احتمال بروز اختلافات مالیاتی را کاهش دهد.