خلاصه اجرایی
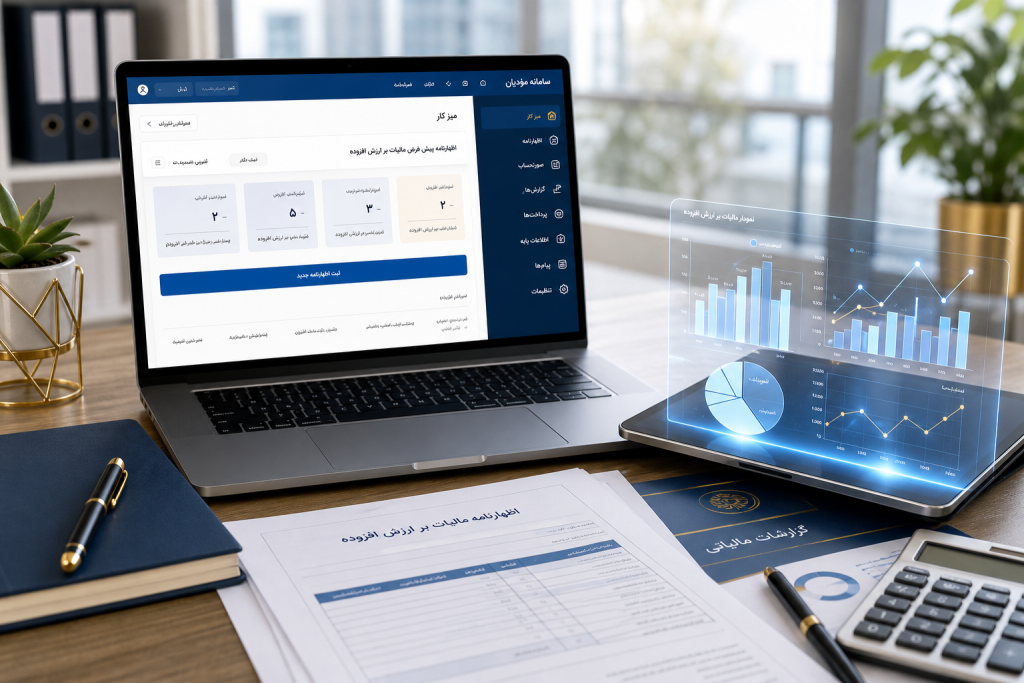
این مقاله یک راهنمای عملی و مرحلهبهمرحله برای تنظیم و ارسال اظهارنامه مالیات بر ارزش افزوده در سامانه مودیان است. مخاطب اصلی این راهنما، مدیران مالی و حسابداران شرکتهای کوچک و متوسط هستند که مسئولیت ارسال اظهارنامه فصلی را بر عهده دارند. در این مقاله، از مفاهیم پایه مانند مالیات بر ارزش افزوده و محاسبه آن گرفته تا مراحل ورود به سامانه، تکمیل فرم اظهارنامه، بارگذاری صورتحسابهای الکترونیکی و ثبت نهایی، به ترتیب و با مثالهای ساده توضیح داده میشود. همچنین یک چکلیست پیش از ارسال، جدول خلاصه مهلتها و پرسشهای متداول ارائه میگردد. توجه داشته باشید که نرخها و مهلتهای قانونی ممکن است بر اساس آخرین بخشنامهها تغییر کند؛ لذا پیش از اقدام نهایی، حتماً آخرین اطلاعیههای سازمان امور مالیاتی را بررسی کنید.
فهرست مطالب
- مالیات بر ارزش افزوده چیست؟
- محاسبه مالیات بر ارزش افزوده با مثال ساده
- آشنایی با سامانه مودیان و سامانه جامع تجارت
- مراحل گامبهگام تنظیم و ارسال اظهارنامه
- چکلیست پیش از ارسال اظهارنامه
- جدول خلاصه مهلتها و نکات کلیدی
- پرسشهای متداول
مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده نوعی مالیات غیرمستقیم است که بر ارزش افزوده کالاها و خدمات در زنجیره تولید و توزیع اعمال میشود. به زبان ساده، هر کسبوکار موظف است مالیات فروش خود را از مشتری دریافت کند و مالیات خریدهای خود را از آن کسر نماید. مابهالتفاوت این دو، مبلغی است که باید به سازمان امور مالیاتی پرداخت یا به عنوان اعتبار مالیاتی در دورههای بعد استفاده شود. در ایران، این مالیات معمولاً به صورت فصلی اظهار و پرداخت میشود.
برای درک بهتر، فرض کنید یک شرکت تولیدی در یک فصل، کالایی به ارزش ۱۰۰ میلیون ریال فروخته و مالیات بر ارزش افزوده آن (با نرخ فرضی ۱۰٪) معادل ۱۰ میلیون ریال بوده است. همچنین در همان فصل، مواد اولیهای به ارزش ۶۰ میلیون ریال خریداری کرده و مالیات خرید آن ۶ میلیون ریال بوده است. مالیات قابل پرداخت این شرکت برابر است با ۱۰ میلیون منهای ۶ میلیون، یعنی ۴ میلیون ریال. این محاسبه ساده، اساس کار اظهارنامه مالیات بر ارزش افزوده است.
محاسبه مالیات بر ارزش افزوده با مثال ساده
محاسبه مالیات بر ارزش افزوده در اظهارنامه بر پایه جمع مالیات فروش و جمع مالیات خرید انجام میشود. فرمول کلی به این صورت است:
مالیات قابل پرداخت = مالیات فروش – مالیات خرید (اعتبار مالیاتی)
اگر مالیات خرید بیشتر از مالیات فروش باشد، مابهالتفاوت به عنوان اعتبار مالیاتی برای دورههای بعد ذخیره میشود. در اظهارنامه، باید تمام صورتحسابهای فروش و خرید ثبت شده در سامانه مودیان لحاظ گردد. به عنوان مثال، اگر در یک فصل مالیات فروش ۲۰ میلیون ریال و مالیات خرید ۲۵ میلیون ریال باشد، ۵ میلیون ریال اعتبار مالیاتی برای فصل بعد خواهید داشت و مبلغ قابل پرداخت صفر است.
نکته مهم: نرخ مالیات بر ارزش افزوده ممکن است بر اساس نوع کالا یا خدمت و همچنین تصمیمات دولت متغیر باشد. بنابراین، پیش از محاسبه نهایی، آخرین نرخهای ابلاغی را از سایت سازمان امور مالیاتی استعلام کنید.
آشنایی با سامانه مودیان و سامانه جامع تجارت
سامانه مودیان، سامانهای است که به موجب قانون پایانههای فروشگاهی و سامانه مودیان ایجاد شده و هدف آن شفافسازی مبادلات و تسهیل تکالیف مالیاتی است. در این سامانه، مودیان موظفند صورتحسابهای الکترونیکی خود را ثبت و ارسال کنند. همچنین، سامانه جامع تجارت برای ثبت اطلاعات تجاری و گمرکی کسبوکارها استفاده میشود و در برخی موارد، اطلاعات این دو سامانه با یکدیگر تبادل میشود.
برای ارسال اظهارنامه مالیات بر ارزش افزوده، باید در سامانه مودیان ثبتنام کرده و شناسه یکتای حافظه مالیاتی (کارپوشه) دریافت نمایید. سپس از طریق کارپوشه، اظهارنامه را تنظیم و ارسال کنید. توجه داشته باشید که ممکن است برخی کسبوکارها ملزم به استفاده از سامانه جامع تجارت برای ثبت اطلاعات مرتبط با واردات و صادرات باشند.
مراحل گامبهگام تنظیم و ارسال اظهارنامه
در ادامه، مراحل عملی تنظیم و ارسال اظهارنامه مالیات بر ارزش افزوده در سامانه مودیان به ترتیب شمارهگذاری شده است. این مراحل را به دقت دنبال کنید.
مرحله ۱: ورود به سامانه مودیان
ابتدا به وبسایت سامانه مودیان به نشانی tax.gov.ir مراجعه کنید. با استفاده از نام کاربری و رمز عبور خود وارد کارپوشه شوید. اگر هنوز ثبتنام نکردهاید، ابتدا فرآیند ثبتنام و دریافت شناسه یکتا را طی کنید.
مرحله ۲: انتخاب دوره مالیاتی
پس از ورود، از منوی مربوطه، گزینه «اظهارنامه مالیات بر ارزش افزوده» را انتخاب کرده و دوره مالیاتی مورد نظر (معمولاً فصلی) را مشخص کنید. دقت کنید که دوره را به درستی انتخاب کنید تا اظهارنامه برای فصل صحیح ثبت شود.
مرحله ۳: تکمیل اطلاعات هویتی و فروش
در فرم اظهارنامه، اطلاعات هویتی خود را بررسی و در صورت نیاز اصلاح کنید. سپس جمع مالیات فروش را بر اساس صورتحسابهای الکترونیکی ثبت شده در سامانه وارد نمایید. این مبلغ معمولاً به صورت خودکار از صورتحسابهای فروش شما محاسبه میشود، اما در صورت نیاز به اصلاح دستی، دقت کنید.
مرحله ۴: وارد کردن مالیات خرید (اعتبار مالیاتی)
در بخش مربوطه، جمع مالیات خرید خود را وارد کنید. این مبلغ نیز باید بر اساس صورتحسابهای خرید ثبت شده در سامانه باشد. توجه داشته باشید که فقط مالیات خریدهایی قابل قبول است که صورتحساب الکترونیکی آنها در سامانه مودیان ثبت شده باشد.
مرحله ۵: محاسبه و بازبینی
سیستم به صورت خودکار مالیات قابل پرداخت یا اعتبار مالیاتی را محاسبه میکند. یک بار دیگر تمام اعداد را با اسناد و مدارک خود مطابقت دهید. در صورت وجود مغایرت، نسبت به اصلاح اقدام کنید.
مرحله ۶: ثبت نهایی و دریافت رسید
پس از تأیید صحت اطلاعات، دکمه «ثبت نهایی» را بزنید. پس از ثبت، یک رسید الکترونیکی دریافت خواهید کرد که حاوی شماره پیگیری است. این رسید را ذخیره کنید. در صورت نیاز به پرداخت مالیات، از طریق درگاههای بانکی اقدام نمایید.
چکلیست پیش از ارسال اظهارنامه
- آیا تمام صورتحسابهای فروش در سامانه مودیان ثبت شدهاند؟
- آیا صورتحسابهای خرید نیز در سامانه ثبت و تأیید شدهاند؟
- آیا دوره مالیاتی به درستی انتخاب شده است؟
- آیا اطلاعات هویتی و حساب بانکی بهروز است؟
- آیا مغایرتی بین اعداد اظهارنامه و دفاتر وجود ندارد؟
- آیا آخرین نرخها و بخشنامهها را بررسی کردهاید؟
جدول خلاصه مهلتها و نکات کلیدی
| موضوع | توضیح |
|---|---|
| مهلت ارسال اظهارنامه | معمولاً تا ۱۵ روز پس از پایان هر فصل (بر اساس آخرین بخشنامهها بررسی شود) |
| نرخ مالیات | ممکن است بر اساس نوع کالا/خدمت متغیر باشد؛ آخرین نرخها را از سازمان مالیاتی استعلام کنید |
| جریمه تأخیر | عدم ارسال به موقع ممکن است مشمول جریمه شود |
| اعتبار مالیاتی | مالیات خرید قابل کسر از مالیات فروش است |
توجه: مهلتها و نرخهای فوق ممکن است تغییر کنند. حتماً آخرین اطلاعیههای سازمان امور مالیاتی را مطالعه فرمایید.
نتیجهگیری
تنظیم و ارسال اظهارنامه مالیات بر ارزش افزوده در سامانه مودیان، اگرچه ممکن است در ابتدا پیچیده به نظر برسد، اما با رعایت مراحل گامبهگام و استفاده از چکلیست، به راحتی قابل انجام است. کلید اصلی، ثبت دقیق و بهموقع صورتحسابهای الکترونیکی و مطابقت اعداد با اسناد مالی است. توصیه میشود برای جلوگیری از اشتباهات پرهزینه و استفاده از اعتبارات مالیاتی، حتماً با یک مشاور مالیاتی مجرب مشورت کنید. حساب کاوان با ارائه خدمات مشاوره مالیاتی و دفاع مالیاتی، میتواند در این مسیر همراه شما باشد.
Do this next: برای دریافت مشاوره تخصصی و خدمات دفاع مالیاتی، با کارشناسان حساب کاوان تماس بگیرید.
Frequently Asked Questions
آیا ارسال اظهارنامه مالیات بر ارزش افزوده فقط از طریق سامانه مودیان امکانپذیر است؟
بله، بر اساس قانون پایانههای فروشگاهی و سامانه مودیان، ارسال اظهارنامه مالیات بر ارزش افزوده باید از طریق سامانه مودیان انجام شود. البته در دورههای گذار ممکن است روشهای جایگزین وجود داشته باشد، اما رویه اصلی استفاده از سامانه مودیان است.
اگر مالیات خرید بیشتر از مالیات فروش باشد، چه اتفاقی میافتد؟
در این صورت، مابهالتفاوت به عنوان اعتبار مالیاتی برای دورههای بعد ذخیره میشود و شما میتوانید در اظهارنامههای آتی آن را کسر کنید. این اعتبار معمولاً منقضی نمیشود مگر اینکه قوانین خاصی وجود داشته باشد.
آیا برای ارسال اظهارنامه نیاز به ثبتنام در سامانه جامع تجارت نیز هست؟
بستگی به نوع فعالیت شما دارد. برخی کسبوکارها مانند واردکنندگان و صادرکنندگان ممکن است ملزم به ثبت اطلاعات در سامانه جامع تجارت باشند. برای اطلاع دقیق، آخرین بخشنامهها را بررسی کنید.
مهلت قانونی ارسال اظهارنامه فصلی چه زمانی است؟
معمولاً مهلت ارسال اظهارنامه تا ۱۵ روز پس از پایان هر فصل است. اما این مهلت ممکن است بر اساس بخشنامههای جدید تغییر کند. حتماً از سایت سازمان امور مالیاتی اطلاع دقیق کسب کنید.
آیا میتوان اظهارنامه را پس از ارسال اصلاح کرد؟
بله، در صورت وجود اشتباه، میتوانید از طریق سامانه مودیان اظهارنامه اصلاحی ارسال کنید. اما توجه داشته باشید که اصلاح ممکن است مشمول جریمه یا بررسی بیشتر شود.
چه جریمهای برای عدم ارسال به موقع اظهارنامه وجود دارد؟
عدم ارسال به موقع ممکن است مشمول جریمهای معادل درصدی از مالیات پرداختنشده شود. میزان دقیق جریمه را از آخرین مقررات سازمان امور مالیاتی استعلام کنید.